Logiciels, automatisation et IA : choisir les bons outils | Gespac
La plupart des PME calculent leur budget informatique en additionnant le matériel, les licences et le contrat de maintenance. Et elles oublient systématiquement les postes
La facturation électronique a un coût. Ce que beaucoup ignorent, c’est que plusieurs dépenses liées à sa mise en place peuvent bénéficier d’un traitement fiscal avantageux.
Deux mécanismes coexistent. Ils ne concernent pas les mêmes dépenses et ne fonctionnent pas de la même manière. Encore faut-il savoir lequel s’applique — et agir avant que la fenêtre du 120 % ne se referme fin 2027.
Gespac • Mis à jour le 19 septembre 2026 • Lecture : ± 7 min
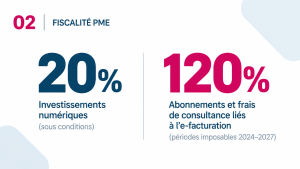
Le point clé : deux leviers distincts — une déduction pour investissement numérique pouvant atteindre 20 % et une déduction majorée de 120 % pour certains abonnements et frais de conseil liés à l’e-facturation.
Pour 100 € de frais éligibles, ce sont 120 € qui peuvent être pris en compte fiscalement comme frais professionnels déductibles.
Ce n’est donc pas un remboursement de 120 € ni une réduction d’impôt de 20 €. C’est une déduction de frais majorée.
Elle a été instaurée pour certains coûts directement liés à la mise en œuvre de la facturation électronique structurée.
À côté de ce mécanisme, la réglementation prévoit également une déduction pour investissement numérique pouvant atteindre 20 % pour certains investissements répondant aux conditions prévues.
Les deux dispositifs répondent donc à des logiques différentes.
La ligne de partage tient principalement à la nature et au traitement comptable de la dépense.
Le 20 %, pour certains investissements numériques.
Depuis le 1er janvier 2025, la déduction de base est portée à 20 % pour certaines immobilisations numériques répondant aux critères réglementaires.
Les investissements concernés peuvent notamment viser l’intégration et l’exploitation de systèmes de paiement et de facturation digitaux.
Toutes les dépenses informatiques ne sont donc pas automatiquement éligibles : les conditions prévues par la réglementation doivent être vérifiées.
Le 120 %, pour certains frais et abonnements.
Pour les périodes imposables de 2024 à 2027, les entreprises unipersonnelles et les petites sociétés concernées peuvent bénéficier d’une déduction majorée de 120 % sur certains abonnements à des programmes de facturation électronique et certains frais de consultance engagés pour préparer ou mettre en œuvre l’obligation.
Autrement dit : ne choisissez pas entre « 20 » et « 120 » à partir du pourcentage.
Commencez par identifier la nature de la dépense.
Le fait qu’une dépense soit éligible ne signifie pas que l’administration appliquera spontanément la majoration à votre place.
Le traitement doit être correctement repris dans votre déclaration fiscale et justifié.
Un avantage fiscal qu’on ne réclame pas reste un avantage fiscal perdu.
La déduction majorée de 120 % s’applique aux périodes imposables de 2024 à 2027.
Elle n’est donc pas destinée à devenir un régime permanent.
Si votre entreprise doit encore configurer, adapter ou compléter son environnement de facturation, le calendrier fiscal mérite d’entrer dans votre réflexion.
Il ne faut pas survendre l’avantage.
Une déduction de 120 % ne signifie pas que l’État paie 20 % de votre facture.
Elle signifie que, pour 100 € de dépense éligible, 120 € peuvent être pris en compte fiscalement comme frais déductibles.
L’économie réelle dépend donc notamment de votre situation fiscale et de votre taux d’imposition.
Sur un petit abonnement, la différence peut rester modeste.
L’intérêt devient plus sensible lorsque plusieurs frais éligibles s’additionnent : abonnement, configuration, conseil ou accompagnement.
La bonne lecture n’est donc pas : dépensons pour obtenir une déduction. Mais plutôt : « puisque cette dépense est nécessaire, vérifions qu’elle est traitée fiscalement de la bonne manière ».
L’obligation de facturation électronique est déjà en vigueur.
La déduction majorée, elle, s’arrête à partir de la période imposable 2028.
Si votre entreprise doit encore investir dans sa configuration, son accompagnement ou l’évolution de ses processus de facturation, il est donc utile de ne pas laisser le calendrier fiscal complètement en dehors de la décision.
Mais fiscalité et choix informatique restent deux sujets différents.
N’achetez pas un logiciel pour obtenir une déduction. Choisissez l’outil qui correspond à vos flux, puis vérifiez comment la dépense doit être traitée.
C’est précisément pourquoi il vaut mieux définir vos besoins avant de choisir votre solution.
Et comme toujours en matière fiscale, la qualification définitive de vos dépenses doit être validée avec votre comptable ou votre conseiller fiscal.
Votre mise en conformité est-elle fiscalement bien structurée ?
Gespac propose des solutions de facturation électronique en abonnement et accompagne leur configuration et leur mise en service.
Nous pouvons cadrer avec vous la partie technique et identifier clairement les prestations réalisées, afin que votre comptable dispose des éléments nécessaires pour déterminer leur traitement fiscal.
La déduction majorée vise les entreprises unipersonnelles et les petites sociétés répondant aux conditions prévues par la législation.
Non. La dépense doit être correctement identifiée et son traitement repris dans la déclaration fiscale.
Le supplément lié à l’e-facturation peut entrer dans le dispositif s’il répond aux conditions prévues et s’il est mentionné explicitement et séparément sur la facture.
Attention toutefois : la circulaire distingue le supplément facturé dans le cadre de votre propre abonnement logiciel de la simple répercussion d’un surcoût par un fournisseur. Cette dernière ne donne pas, à elle seule, droit à la déduction majorée.
Les deux dispositifs existent parallèlement mais répondent à des catégories de dépenses différentes.
Une immobilisation numérique répondant aux conditions peut relever de la déduction pour investissement. Certains frais d’abonnement et de consultance peuvent relever de la déduction majorée de 120 %.
Le traitement dépend de la nature de la dépense et de sa comptabilisation.
Non. La déduction à 20 % vise certaines immobilisations numériques répondant aux conditions réglementaires. Acheter ou amortir un logiciel ne suffit donc pas, à lui seul, à rendre la dépense éligible.
Le régime s’applique aux périodes imposables de 2024 à 2027. Il prend fin à partir de la période imposable 2028.

La plupart des PME calculent leur budget informatique en additionnant le matériel, les licences et le contrat de maintenance. Et elles oublient systématiquement les postes

Une cyberassurance ne remplace pas la sécurité informatique. Voici les mesures à vérifier pour que votre contrat corresponde à votre niveau de protection réel.

Deux dispositifs fiscaux coexistent pour certaines dépenses liées à l’e-facturation. Ils ne concernent ni les mêmes coûts ni les mêmes conditions.

Depuis le 1er janvier 2026, la facture électronique est obligatoire entre entreprises belges. La plupart des dirigeants traitent le sujet comme une case à cocher
Une fois par mois, les nouveaux articles Gespac directement dans votre boîte mail.