carre

Facturation électronique : être compatible Peppol ne suffit pas | Gespac

Depuis le 1er janvier 2026, la facture électronique structurée est obligatoire pour la grande majorité des opérations entre entreprises belges assujetties à la TVA. Beaucoup ont traité le sujet comme une case à cocher : « mon logiciel est compatible, c’est réglé ». C’est précisément là que ça peut déraper.

Gespac  •  Mis à jour le 19 septembre 2026 •  Lecture : ± 8 min

Le point clé : compatible ne veut pas dire correctement configuré. Et après la facturation électronique, une autre évolution se prépare déjà : l’e-reporting.

Ce qui a changé, vraiment

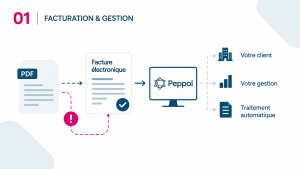
Depuis le 1er janvier 2026, les entreprises belges assujetties à la TVA doivent, sauf exceptions, émettre et recevoir des factures électroniques structurées pour leurs opérations B2B. « Structurée » est le mot qui compte : il ne s’agit pas d’un PDF envoyé par e-mail, mais d’une facture dans un format permettant son traitement automatique par le logiciel du destinataire.

En Belgique, Peppol-BIS constitue le format de référence et les factures entrant dans le champ de l’obligation sont, en principe, échangées via le réseau Peppol. Un format et une méthode de transmission alternatifs restent possibles d’un commun accord, à condition de respecter la norme européenne EN 16931.

Le piège n°1 : « compatible » ne veut pas dire « prêt »

Votre éditeur annonce que votre logiciel est « compatible Peppol » ? C’est une première étape. Encore faut-il qu’il permette effectivement l’envoi et la réception de factures électroniques structurées, qu’il soit correctement configuré et que votre entreprise soit connectée au réseau.

Entre « le logiciel sait le faire » et « nos factures partent, arrivent et s’intègrent correctement », il peut rester du paramétrage, des connexions à activer et des habitudes de travail à adapter. Le vrai test n’est donc pas la fiche technique de votre logiciel, mais le fonctionnement du processus complet.

Le piège n°2 : la période de tolérance est terminée

Au début de 2026, l’administration avait prévu une période générale de tolérance de trois mois pour les entreprises capables de démontrer qu’elles avaient pris, à temps et de manière raisonnable, les mesures nécessaires pour se mettre en conformité. Cette période a pris fin le 31 mars 2026.

Il ne s’agissait déjà pas d’un report de l’obligation. Depuis avril, cette tolérance générale n’existe donc plus. Certaines situations exceptionnelles peuvent encore faire l’objet d’une analyse individuelle par l’administration, mais il ne s’agit ni d’un automatisme ni d’une prolongation générale du délai.

Qui est concerné — et les exceptions qui piègent

L’obligation vise, en principe, les opérations entre entreprises belges assujetties à la TVA. Le régime de franchise pour petites entreprises ne dispense pas automatiquement de l’e-facturation : ces entreprises sont elles aussi concernées.

Certaines exceptions existent néanmoins, notamment selon le statut TVA ou la nature de certaines opérations. Les assujettis non établis en Belgique qui ne disposent pas d’un établissement stable en Belgique ne sont, par exemple, pas soumis à l’obligation B2B nationale.

Et si vous ne facturez que des particuliers ? Vos factures destinées à ces particuliers ne sont pas concernées par l’obligation B2B. Mais si vous achetez auprès d’entreprises belges assujetties à la TVA, vous devez en principe pouvoir recevoir leurs factures électroniques structurées. Ne pas émettre de facture B2B ne signifie donc pas nécessairement ne pas être concerné.

Comment se mettre en règle, concrètement

La conformité suppose une petite réflexion d’organisation, pas seulement un achat de logiciel.

ÉTAPE 01

Analysez vos flux

Quels outils utilisez-vous ? Pour quel volume de factures ? Avec quels types de clients et de fournisseurs ? Comment les informations circulent-elles aujourd’hui entre facturation, comptabilité et banque ? C’est le préalable qui évite de plaquer une solution sur un problème mal posé. Avant de choisir un outil, mieux vaut donc faire le point sur vos besoins.
ÉTAPE 02

Vérifiez votre logiciel et sa configuration

Permet-il réellement d’envoyer et de recevoir les factures électroniques structurées ? Est-il connecté à Peppol ? Le paramétrage est-il terminé ? Vos utilisateurs savent-ils comment traiter une facture entrante ou une erreur ? Si ce n’est pas le cas, il est temps de vérifier quelles solutions de comptabilité et de gestion correspondent réellement à votre activité. Pour les entreprises qui recherchent spécifiquement un outil de facturation, Gespac propose également Sage Cloud Demat Invoicing, qui permet notamment l’envoi de factures via Peppol et le suivi des paiements.
ÉTAPE 03

Vérifiez votre connexion à Peppol

Pour le format de référence belge, l’échange passe par le réseau Peppol. L’accès se fait généralement par l’intermédiaire du logiciel utilisé et d’un prestataire de services connecté au réseau.

Vous n’avez donc pas besoin de maîtriser toute l’infrastructure technique. En revanche, votre entreprise doit effectivement être en mesure d’envoyer et de recevoir les factures structurées prévues par l’obligation.

ÉTAPE 04

Testez le processus complet

Créer une facture ne suffit pas. Vérifiez ce qui se passe ensuite : l’envoi, la réception, l’intégration dans la comptabilité, le traitement d’une facture incorrecte, le suivi des paiements et la gestion des factures fournisseurs.

Un outil peut être techniquement compatible tout en laissant subsister des manipulations manuelles, des ressaisies ou des contournements. C’est l’ensemble du flux qu’il faut fiabiliser.

Le prochain virage se prépare pour 2028

La facturation électronique n’est qu’une première étape. L’accord de coalition fédérale prévoit également un système d’e-reporting, avec un calendrier annoncé pour 2028. Le principe : certaines données issues de la facturation électronique pourraient être transmises à l’administration de manière beaucoup plus rapide et automatisée.

Mais la nuance est importante : à ce jour, ce dispositif doit encore être transposé en droit belge. 2028 constitue donc le calendrier annoncé par le gouvernement, pas encore un cadre juridique définitivement arrêté dans tous ses détails.

La direction, elle, est claire : des données de gestion de plus en plus structurées, connectées et exploitables automatiquement.

La bonne nouvelle : bien joué, c’est un avantage

Rien n’oblige à traiter cette évolution comme une simple contrainte administrative. Une facture structurée peut être lue et traitée automatiquement par les systèmes informatiques. Moins de ressaisie manuelle signifie moins d’opérations sans valeur ajoutée et moins d’occasions d’introduire une erreur lors du transfert des données.

Peppol apporte également davantage de garanties sur le transfert des informations que l’envoi classique d’une facture par e-mail, particulièrement exposé à la fraude à la facture, au phishing et à d’autres formes de cybercriminalité.

Cette question de sécurité rejoint d’ailleurs un autre enjeu pour les PME : ce que votre entreprise affirme avoir sécurisé et ce qu’elle peut réellement démontrer.

Cyberassurance : pourquoi votre contrat ne vous paiera peut-être pas.

Et surtout, des données correctement structurées constituent le socle de nombreuses automatisations. L’obligation de 2026 peut donc rester une contrainte administrative… ou devenir l’occasion de revoir un processus qui faisait perdre du temps depuis des années.

Et le coût ? Un soutien fiscal, jusqu’en 2027

La mise en conformité a un coût. Plusieurs mesures fiscales ont cependant été prévues pour certaines dépenses liées à la digitalisation et à la facturation électronique.

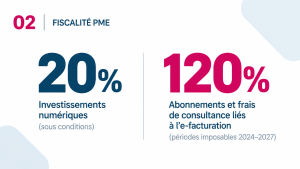
Certains investissements numériques peuvent bénéficier, sous conditions, d’une déduction pour investissement de 20 %. Et pour les périodes imposables de 2024 à 2027, certains abonnements et frais de consultance directement liés à l’e-facturation peuvent bénéficier d’une déduction de frais majorée à 120 %.

Quels frais entrent dans quel mécanisme ? C’est précisément l’objet de notre article :
20 % ou 120 % ? Comment le fisc cofinance votre passage à la facture électronique

À retenir / à faire

Passer de « compatible » à réellement opérationnel

Votre logiciel est-il correctement configuré ? Vos factures entrent-elles et sortent-elles comme prévu ? Les données circulent-elles sans ressaisie inutile ?

Gespac peut vérifier votre environnement, paramétrer les outils nécessaires et vous aider à transformer la mise en conformité en processus de gestion plus simple.

Questions fréquentes

Pour une opération B2B entrant dans le champ de l’obligation, la facture légale doit être une facture électronique structurée. Un PDF peut éventuellement être envoyé en complément pour faciliter la lecture, mais il ne remplace pas la facture structurée exigée. Pour les opérations qui ne relèvent pas de l’obligation B2B belge — par exemple certaines opérations B2C ou internationales — d’autres formes de facturation restent possibles.

Pas nécessairement. Vérifiez qu’il permet effectivement d’envoyer et de recevoir des factures structurées, que la connexion est opérationnelle et que votre processus a été correctement configuré.

La période générale de tolérance prévue pour les trois premiers mois de 2026 a pris fin le 31 mars 2026. Des situations exceptionnelles peuvent encore faire l’objet d’une analyse individuelle de l’administration, mais il ne s’agit pas d’une prolongation générale.

 Vos factures destinées aux particuliers ne sont pas soumises à l’obligation B2B. Mais si vous recevez des factures d’entreprises belges assujetties à la TVA, vous devez en principe être en mesure de recevoir leurs factures électroniques structurées.

Peppol-BIS via le réseau Peppol constitue le système de référence en Belgique. La réglementation permet toutefois, sous certaines conditions, un format et une méthode de transmission alternatifs convenus entre les parties, pour autant qu’ils respectent la norme européenne EN 16931.

Le projet prévoit que certaines informations issues de la facturation soient communiquées beaucoup plus rapidement à l’administration. Le calendrier 2028 figure dans l’accord de coalition fédérale, mais le dispositif doit encore être transposé en droit belge.

Sources

À lire aussi

Recevez « Compte Rendu »

Une fois par mois, les nouveaux articles Gespac directement dans votre boîte mail.